Cashflow-Management gehört zu den zentralen Aufgaben jeder Unternehmensführung. Wer die eigene Liquidität nicht aktiv steuert, riskiert finanzielle Engpässe, die selbst profitablen Betrieben gefährlich werden können. Laut Erhebungen kämpfen rund 70 Prozent aller Unternehmen regelmäßig mit Liquiditätsproblemen — und das unabhängig von Branche oder Größe. Die Gründe dafür sind vielfältig: verzögerte Kundenzahlungen, unvorhergesehene Ausgaben oder schlicht fehlende Transparenz über die eigenen Zahlungsströme. Tipps für eine optimale Liquidität im Unternehmen setzen genau hier an: Sie helfen dabei, Einnahmen und Ausgaben systematisch zu planen, Risiken frühzeitig zu erkennen und finanzielle Spielräume zu sichern. Dieser Beitrag zeigt, wie ein strukturiertes Vorgehen den Unterschied macht.
Was Cashflow und Liquidität wirklich bedeuten
Der Begriff Cashflow bezeichnet alle Zahlungsströme, die innerhalb eines bestimmten Zeitraums in ein Unternehmen hineinfließen oder es verlassen. Er unterscheidet sich bewusst vom Gewinn: Ein Unternehmen kann auf dem Papier profitabel sein, aber trotzdem zahlungsunfähig werden, wenn die Einnahmen nicht zum richtigen Zeitpunkt eintreffen. Genau diese Diskrepanz ist die häufigste Ursache für betriebliche Krisen.
Liquidität wiederum beschreibt die Fähigkeit eines Unternehmens, seine kurzfristigen Verbindlichkeiten jederzeit erfüllen zu können. Dazu zählen Lieferantenrechnungen, Gehälter, Mieten und Steuerzahlungen. Die Banque de France unterscheidet dabei zwischen verschiedenen Liquiditätsgraden, die jeweils unterschiedliche Vermögenswerte berücksichtigen. Wer nur den ersten Liquiditätsgrad betrachtet, also liquide Mittel geteilt durch kurzfristige Verbindlichkeiten, erhält einen ersten groben Überblick über die finanzielle Stabilität.
Ein weiteres zentrales Konzept ist der Betriebsmittelbedarf, im Französischen als BFR bekannt. Er gibt an, wie viel Kapital ein Unternehmen benötigt, um seinen laufenden Betrieb zu finanzieren, bevor Kundenzahlungen eingehen. Ein hoher Betriebsmittelbedarf bindet Kapital und erhöht das Risiko von Engpässen. Wer diesen Wert kennt und aktiv steuert, gewinnt erheblichen finanziellen Handlungsspielraum.
Die Europäische Zentralbank hat nach der Wirtschaftskrise infolge der Pandemie verstärkt auf die Bedeutung stabiler Unternehmensfinanzen hingewiesen. Betriebe, die bereits vor 2020 ein solides Cashflow-Management betrieben, kamen deutlich besser durch die Krisenjahre als jene, die ihre Zahlungsströme kaum im Blick hatten. Das zeigt: Vorausschauende Planung schützt nicht nur im Alltag, sondern auch in außergewöhnlichen Situationen.
Wer den eigenen Zahlungszyklus versteht, also wann Geld eingeht und wann es abfließt, kann gezielt gegensteuern. Viele Unternehmen unterschätzen dabei, wie stark saisonale Schwankungen oder Zahlungsverzögerungen die eigene Liquiditätssituation belasten. Eine klare Analyse der vergangenen Zahlungsströme liefert die Grundlage für jede weitere Maßnahme.
Bewährte Maßnahmen zur Verbesserung der Zahlungsfähigkeit
Konkrete Verbesserungen beginnen mit einem strukturierten Blick auf die eigenen Prozesse. Wer seine Debitorenstruktur analysiert, erkennt schnell, welche Kunden regelmäßig zu spät zahlen und welche zuverlässig sind. Der durchschnittliche Zahlungsverzug von Kunden liegt in vielen Branchen bei rund 30 Tagen über dem vereinbarten Zahlungsziel. Das klingt wenig, kann aber bei größeren Rechnungsbeträgen erhebliche Auswirkungen haben.
Folgende Maßnahmen haben sich in der Praxis als besonders wirksam erwiesen:
- Rechnungen sofort nach Leistungserbringung stellen, nicht am Monatsende
- Zahlungsziele aktiv verhandeln und bei Neukunden kürzere Fristen vereinbaren
- Mahnprozesse automatisieren, um Verzögerungen frühzeitig anzusprechen
- Skonti anbieten, um Kunden zu schnelleren Zahlungen zu motivieren
- Auf der Lieferantenseite längere Zahlungsziele aushandeln, um den eigenen Liquiditätspuffer zu erhöhen
- Lagerbestände regelmäßig überprüfen und gebundenes Kapital reduzieren
Auf der Ausgabenseite lohnt sich eine regelmäßige Überprüfung aller Fixkosten. Viele Unternehmen zahlen für Abonnements, Lizenzen oder Dienstleistungen, die sie kaum noch nutzen. Jede eingesparte Ausgabe verbessert direkt die Liquiditätssituation. Dabei geht es nicht um Sparmaßnahmen um jeden Preis, sondern um bewusstes Wirtschaften.
Wer Umsatzschwankungen kennt, kann außerdem gezielt Rücklagen bilden. Eine Faustregel aus der Beratungspraxis empfiehlt, mindestens drei Monatsumsätze als liquide Reserve vorzuhalten. Das gibt Sicherheit und verhindert, dass kurzfristige Engpässe zu ernsthaften Problemen werden. Industrie- und Handelskammern bieten hierzu häufig kostenfreie Beratungsangebote für mittelständische Betriebe an.
Digitale Werkzeuge für die tägliche Finanzsteuerung
Moderne Finanzsoftware hat die Art und Weise, wie Unternehmen ihre Zahlungsströme überwachen, grundlegend verändert. Wo früher Excel-Tabellen und manuelle Buchungen dominierten, übernehmen heute spezialisierte Anwendungen die Echtzeit-Überwachung aller Kontobewegungen. Lösungen wie DATEV, Lexoffice oder Sage bieten mittelständischen Betrieben umfangreiche Möglichkeiten zur automatisierten Liquiditätsplanung.
Ein zentrales Werkzeug ist der Liquiditätsplan. Er stellt alle erwarteten Einnahmen und Ausgaben für die kommenden Wochen oder Monate gegenüber und zeigt, wann Engpässe drohen. Wer diesen Plan wöchentlich aktualisiert, kann frühzeitig reagieren, sei es durch das Vorziehen von Rechnungen, das Verschieben von Investitionen oder das Aktivieren einer Kreditlinie.
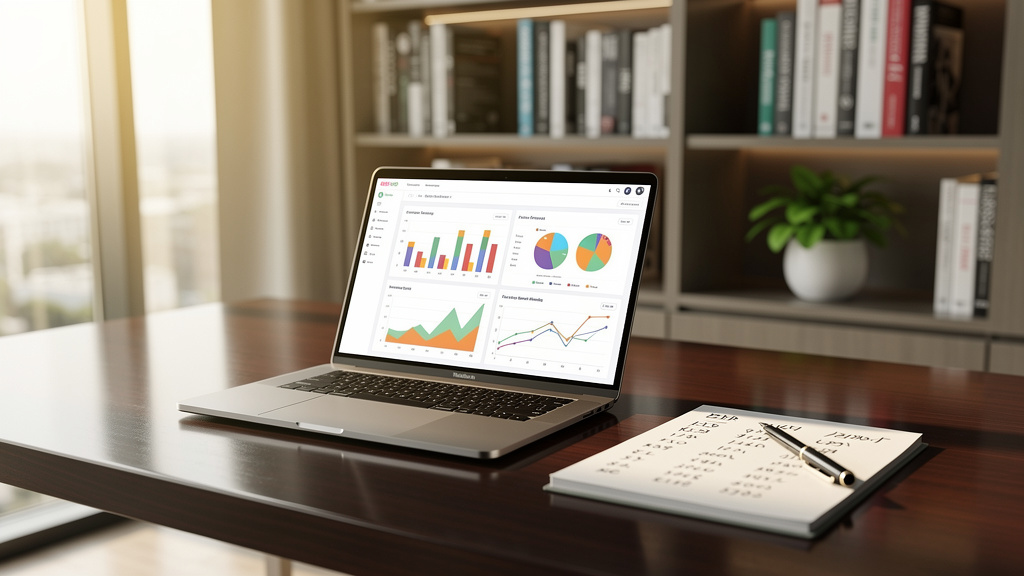
Viele Banken und Finanzinstitute bieten heute integrierte Dashboards an, die direkt mit dem Geschäftskonto verbunden sind und automatisch Auswertungen generieren. Diese Transparenz war früher nur großen Konzernen mit eigenen Finanzabteilungen vorbehalten. Für kleine und mittlere Unternehmen bedeutet das einen erheblichen Informationsgewinn ohne großen Mehraufwand.
Ergänzend dazu ermöglichen Prognosewerkzeuge auf Basis historischer Daten eine vorausschauende Planung. Sie berücksichtigen Saisonalitäten, wiederkehrende Zahlungsmuster und externe Faktoren wie Feiertage oder branchenspezifische Schwankungen. Je mehr Datenpunkte vorhanden sind, desto präziser werden die Vorhersagen. Das reduziert Überraschungen und schafft Planungssicherheit.
Wer auf externe Unterstützung setzt, findet bei Finanzberatern und spezialisierten Unternehmensberatungen kompetente Partner. Sie kennen branchenspezifische Besonderheiten und können individuelle Lösungen entwickeln, die über Standard-Software hinausgehen. Gerade in Wachstumsphasen oder bei komplexen Unternehmensstrukturen zahlt sich diese Investition schnell aus.
Typische Fehler, die Unternehmen teuer zu stehen kommen
Einer der häufigsten Fehler im Umgang mit Liquidität ist das Verwechseln von Gewinn und Zahlungsfähigkeit. Ein Unternehmen, das hohe Umsätze erzielt, aber lange auf seine Zahlungseingänge warten muss, kann trotzdem in Schwierigkeiten geraten. Besonders im Projektgeschäft oder bei langen Lieferketten ist dieses Risiko ausgeprägt. Wer nur auf den Jahresabschluss schaut, erkennt Engpässe oft zu spät.
Ein weiterer verbreiteter Fehler ist das Fehlen einer rollierenden Liquiditätsplanung. Viele Betriebe planen einmal jährlich und passen den Plan danach kaum noch an. Dabei verändert sich das Zahlungsverhalten von Kunden, entstehen neue Ausgaben oder brechen Umsätze ein. Eine monatliche oder sogar wöchentliche Aktualisierung des Plans ist keine Übertreibung, sondern gute Praxis.
Unterschätzt wird auch das Risiko aus offenen Forderungen. Für kleine und mittlere Unternehmen in Europa summieren sich unbezahlte Rechnungen nach Schätzungen auf durchschnittlich 1,5 Millionen Euro. Diese Zahl variiert stark nach Branche und Unternehmensgröße, zeigt aber, wie viel Kapital in ausstehenden Zahlungen gebunden ist. Ein konsequentes Forderungsmanagement ist daher keine Option, sondern eine Notwendigkeit.
Schließlich neigen viele Unternehmer dazu, Investitionen aus dem laufenden Cashflow zu finanzieren, ohne die Auswirkungen auf die Liquidität zu prüfen. Eine neue Maschine, ein Fahrzeug oder eine Softwarelizenz können die Liquiditätsreserven erheblich belasten. Hier empfiehlt sich eine klare Trennung zwischen Betriebskapital und Investitionsbudget, unterstützt durch passende Finanzierungsinstrumente wie Leasing oder Investitionskredite.
Strategisch denken: Liquidität als Fundament der Unternehmenssteuerung
Wer Liquidität nur als buchhalterische Pflichtaufgabe betrachtet, verschenkt Potenzial. Ein gut gesteuerter Cashflow gibt Unternehmen die Freiheit, Chancen zu nutzen, sei es eine günstige Einkaufsmöglichkeit, eine Investition in neue Technologien oder die Erschließung neuer Märkte. Finanzielle Stabilität schafft Handlungsspielraum.
Die Industrie- und Handelskammern in Deutschland bieten zahlreiche Weiterbildungsangebote und Beratungsleistungen rund um das Thema Unternehmensfinanzen an. Viele davon sind kostenlos oder stark subventioniert. Gerade für Unternehmen ohne eigene Finanzabteilung ist dieses Angebot eine wertvolle Ressource, die zu selten genutzt wird.
Langfristig zahlt sich ein professionelles Cashflow-Management durch niedrigere Finanzierungskosten aus. Wer seiner Bank regelmäßig solide Liquiditätspläne vorlegen kann, verhandelt aus einer stärkeren Position. Kreditlinien werden großzügiger eingeräumt, Zinssätze günstiger gestaltet. Das verbessert die Gesamtrentabilität des Unternehmens spürbar.
Die Erfahrungen aus der Wirtschaftskrise nach 2020 haben gezeigt, dass Betriebe mit robusten Liquiditätsreserven und klaren Steuerungsprozessen widerstandsfähiger waren. Sie konnten Umsatzeinbrüche länger abfedern, schneller auf staatliche Hilfsprogramme reagieren und ihre Belegschaft besser schützen. Das ist kein Zufall, sondern das Ergebnis konsequenter Finanzplanung über Jahre hinweg.
Ein gesunder Cashflow entsteht nicht von selbst. Er ist das Resultat klarer Prozesse, regelmäßiger Analyse und des Willens, finanzielle Transparenz aktiv herzustellen. Unternehmen, die diesen Weg gehen, schaffen eine solide Basis, auf der nachhaltiges Wachstum erst möglich wird.